
Auditoria do SIOPE: alerta para a gestão municipal
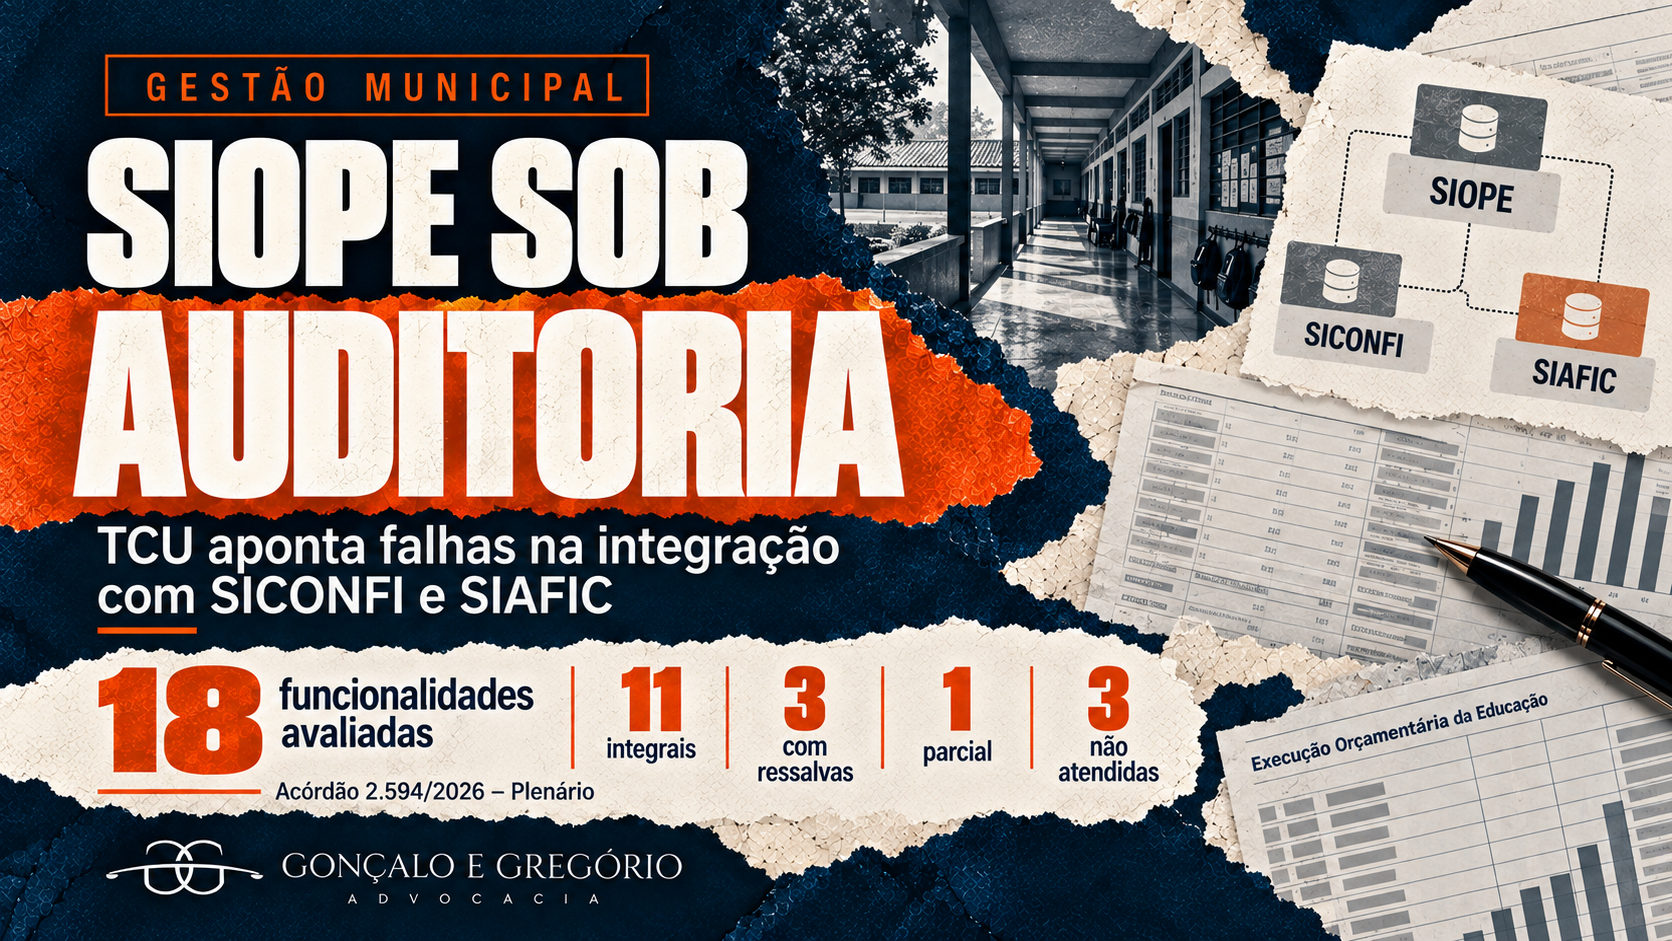
A integração entre os sistemas públicos de contabilidade, gestão fiscal e acompanhamento dos gastos com educação ainda apresenta fragilidades relevantes. Essa foi uma das principais conclusões de uma auditoria realizada pelo Tribunal de Contas da União no Sistema de Informações sobre Orçamentos Públicos em Educação, o Siope.
A fiscalização identificou a ausência de interoperabilidade efetiva entre o Siope, o Siconfi e os Sistemas Únicos e Integrados de Execução Orçamentária, Administração Financeira e Controle, conhecidos como Siafic. Embora as determinações do TCU tenham sido dirigidas principalmente à Secretaria do Tesouro Nacional e ao Fundo Nacional de Desenvolvimento da Educação, os resultados representam um importante alerta para estados e municípios.
O que o TCU analisou?
O Siope reúne informações sobre receitas e despesas públicas destinadas à educação. Esses dados são utilizados para acompanhar a aplicação dos recursos educacionais e verificar o cumprimento das exigências legais relacionadas ao financiamento do ensino. A auditoria avaliou se as regras de funcionamento do Siope estavam em conformidade com a legislação e se havia integração adequada com outros sistemas públicos, especialmente:
Siafic, que concentra os registros contábeis e financeiros dos estados e municípios;
Siconfi, responsável por receber informações destinadas à consolidação fiscal e contábil nacional;
Siafi, utilizado para a administração financeira do Governo Federal;
Siope, que recebe os dados específicos relacionados aos investimentos públicos em educação.
A comunicação entre essas plataformas é fundamental para que as informações sejam transmitidas de maneira padronizada, segura e rastreável.
Quais foram os resultados da auditoria?
O TCU examinou 18 funcionalidades ou exigências normativas relacionadas ao Siope. O resultado foi o seguinte:
11 foram atendidas integralmente;
3 foram atendidas com ressalvas;
1 foi atendida parcialmente;
3 não foram atendidas.
Assim, 15 dos 18 itens apresentaram algum grau de atendimento, o equivalente a 83,3% do universo analisado. Apesar desse resultado, o Tribunal concluiu que não existe interoperabilidade efetiva entre o Siope, o Siconfi, o Siafi e os Siafic. Foram encontradas apenas iniciativas pontuais de automação entre alguns desses sistemas.
Também foi constatado que os controles existentes não são suficientes para garantir, de maneira integrada, a fidedignidade, a comparabilidade e a rastreabilidade das informações.
Por que a falta de integração preocupa os municípios?
Os dados registrados no Siafic municipal servem de base para o preenchimento de outros sistemas utilizados pela Administração Pública. Quando não há transmissão automatizada e padronizada, as informações precisam ser inseridas ou conferidas manualmente em diferentes plataformas.
Esse procedimento pode produzir:
divergências entre os valores declarados;
duplicidade de informações;
erros de classificação contábil;
retrabalho para as equipes municipais;
dificuldade para identificar a origem de alterações;
inconsistências na comprovação dos gastos com educação.
A questão não é apenas tecnológica. Informações divergentes podem comprometer a qualidade das prestações de contas e aumentar o risco de questionamentos pelos órgãos de controle.
Por isso, as áreas de educação, finanças, contabilidade, tecnologia da informação e controle interno precisam trabalhar de maneira coordenada.
O que o TCU determinou?
No Acórdão 2.594/2026, o TCU determinou que a Secretaria do Tesouro Nacional estabeleça requisitos mínimos de interoperabilidade aplicáveis aos Siafic. A finalidade é assegurar que as informações contábeis, orçamentárias e fiscais sejam transmitidas ao Siconfi de forma padronizada, segura, íntegra, rastreável e, sempre que tecnicamente possível, automatizada. O Tribunal também determinou que o FNDE adote providências para integrar efetivamente o Siope aos sistemas eletrônicos pertinentes. Tanto a STN quanto o FNDE receberam prazo de 180 dias para as medidas estabelecidas.
O FNDE deverá ainda apresentar um cronograma para reduzir progressivamente as duplicidades de declaração e as intervenções manuais nos fluxos de dados.
É importante esclarecer que essas determinações foram direcionadas aos órgãos federais. O acórdão não criou, por si só, uma nova obrigação imediata para os municípios. Contudo, seus achados indicam riscos que merecem atenção preventiva das administrações municipais.
Quais cuidados a gestão municipal pode adotar?
Enquanto as medidas de integração são desenvolvidas pelos órgãos federais, algumas providências podem aumentar a segurança dos dados municipais.
Conciliar as informações
Os valores registrados no Siafic devem ser comparados com aqueles transmitidos ao Siconfi e ao Siope. Diferenças precisam ser identificadas e justificadas antes do encerramento dos respectivos prazos.
Validar os dados antes do envio
A conferência não deve se limitar à equipe responsável pelo preenchimento. Sempre que possível, os dados devem passar por uma segunda revisão envolvendo contabilidade, educação e controle interno.
Documentar os ajustes manuais
Alterações realizadas diretamente nos sistemas precisam ter justificativa, responsável identificado e documentação comprobatória.
Preservar protocolos e evidências
Relatórios, comprovantes de transmissão, arquivos enviados, mensagens de erro e protocolos de processamento devem ser armazenados de forma organizada.
Revisar os controles internos
O município deve verificar quem possui acesso aos sistemas, quais servidores podem alterar informações e como ocorre a conferência antes da transmissão definitiva.
Prevenção reduz riscos e retrabalho
A auditoria do Siope demonstra que a confiabilidade das informações públicas depende não apenas do funcionamento individual de cada plataforma, mas também da capacidade de integração entre elas.
Enquanto os órgãos federais trabalham na criação de fluxos mais automatizados, os municípios devem reforçar seus procedimentos internos de conciliação, validação e documentação.
A adoção dessas medidas ajuda a reduzir divergências, preserva a rastreabilidade dos registros e proporciona maior segurança às prestações de contas da educação.
A equipe da Gonçalo & Gregório Advocacia está à disposição para auxiliar municípios na revisão de procedimentos, no fortalecimento dos controles internos e na prevenção de apontamentos relacionados à gestão dos recursos públicos.
Fonte: Tribunal de Contas da União, Acórdão 2.594/2026, Plenário
